Chính sách hỗ trợ tài chính từ lâu đã trở thành vũ khí đắc lực giúp các dự án của Vinhomes thu hút mạnh mẽ cả người mua ở thực lẫn giới đầu tư. Mới đây, chủ đầu tư tiếp tục tung ra đòn bẩy tài chính đột phá với chính sách mua nhà Vinhomes hỗ trợ lãi suất lên tới 5 năm (tương đương 60 tháng).
Đây được xem là bước đi mang tính chiến lược, mở rộng biên độ an toàn dòng tiền cho khách hàng trong bối cảnh thị trường bất động sản đòi hỏi sự thận trọng cao. Bài viết dưới đây phân tích chi tiết cơ chế vận hành của gói hỗ trợ lãi suất 5 năm, so sánh các phương án và đưa ra góc nhìn thực tế giúp bạn đưa ra quyết định chuẩn xác.
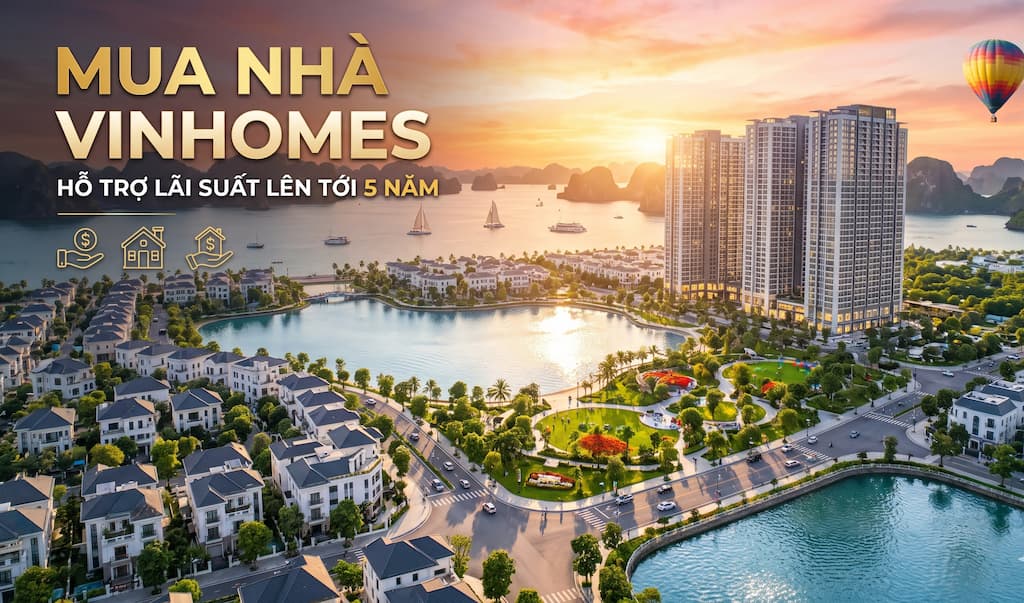
1. Tổng Quan Gói Mua Nhà Vinhomes Hỗ Trợ Lãi Suất Lên Tới 5 Năm
Trong các bảng chính sách bán hàng mới nhất được công bố tại các đại dự án, gói hỗ trợ tài chính tiêu chuẩn thường được thiết kế linh hoạt với tỷ lệ vay và thời hạn rất đa dạng:
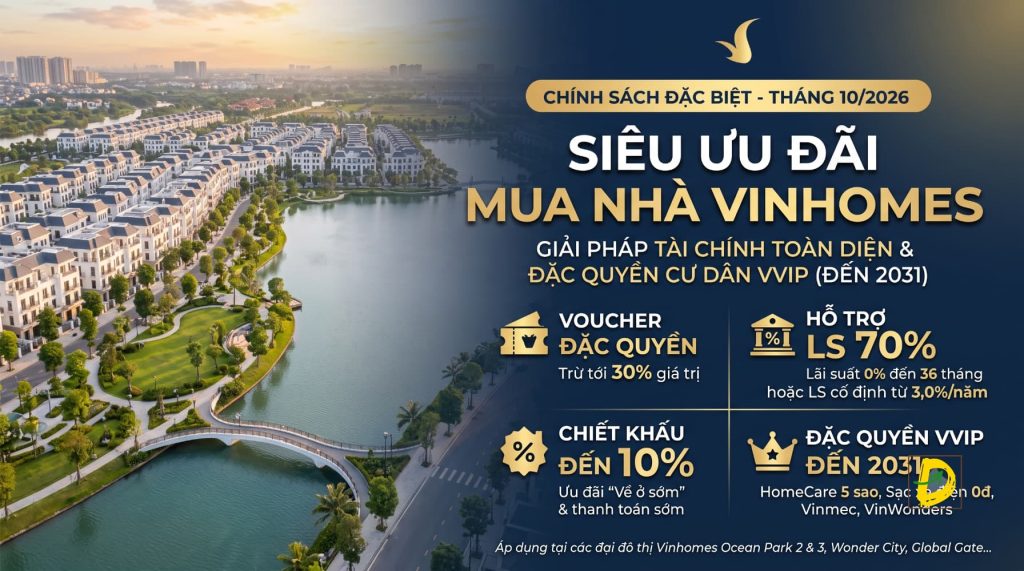
- Tỷ lệ vay vốn tối đa: Hỗ trợ vay ngân hàng lên tới 70% giá trị sản phẩm.
- Thời hạn hỗ trợ linh hoạt: Trải dài từ 18 tháng, 24 tháng, 30 tháng, 36 tháng cho đến tối đa 60 tháng (5 năm).
- Chính sách đi kèm: Chiết khấu thanh toán sớm lên tới 13%, giảm trừ 0,5% nếu không nhận chứng thư bảo lãnh ngân hàng (BLNH), cùng quyền lợi tích lũy thành viên VinClub lên tới 0,9%.
- Ưu đãi voucher: Áp dụng voucher đặc quyền sở hữu nhà Vinhomes để thanh toán tối đa 30% giá trị căn nhà khi ký HĐMB.
Điểm mấu chốt tạo nên sự khác biệt của gói vay 5 năm nằm ở cơ chế chia nhỏ thành 2 phương án tài chính riêng biệt: Khách hàng trả lãi cố định có trần bảo hiểm (Phương án 1) hoặc Chủ đầu tư bao trọn gói lãi suất theo thời gian cố định (Phương án 2).
2. 2 Phương Án Hỗ Trợ Lãi Suất (HTLS)
Để hiểu rõ số tiền thực tế phải chi trả, người mua cần phân biệt rạch ròi bản chất giữa hai phương án được đưa ra trong chính sách bán hàng.
| Thời Gian HTLS | Phương Án 1 (PA1): Khách Hàng Trả Lãi Cố Định | Phương Án 2 (PA2): Miễn Lãi Suất, Cộng Vào Giá Bán |
| 18 tháng | Lãi suất trả: 3,0%/năm | Giá bán niêm yết cộng thêm: +3,5% |
| 24 tháng | Lãi suất trả: 4,5%/năm | Giá bán niêm yết cộng thêm: +8,0% |
| 30 tháng | Lãi suất trả: 6,0%/năm | Giá bán niêm yết cộng thêm: +13,5% |
| 36 tháng | Lãi suất trả: 7,5%/năm | Giá bán niêm yết cộng thêm: +19,5% |
| 60 tháng (5 năm) | Lãi suất trả: 9,0%/năm | Không áp dụng (Chỉ áp dụng đến mốc 36 tháng) |
Cơ chế hoạt động của Phương án 1 (PA1) – Khóa trần lãi suất
- Khách hàng chi trả mức lãi suất ưu đãi cố định theo từng mốc thời gian đã chọn.
- Đặc quyền bảo hiểm lãi suất: Nếu mặt bằng lãi suất thả nổi của ngân hàng trên thị trường tăng cao vượt quá mức cam kết, chủ đầu tư sẽ đứng ra chi trả toàn bộ phần lãi suất vượt mức đó. Khách hàng hoàn toàn yên tâm không bị rủi ro thả nổi lãi suất ăn mòn dòng tiền trong suốt 5 năm.
- Ở mốc 60 tháng, mức lãi suất cố định khách hàng chi trả là 9,0%/năm. Đây là mức lãi suất tương đối an toàn và ổn định cho một chu kỳ vay dài hạn 5 năm đối với bất động sản.
Cơ chế hoạt động của Phương án 2 (PA2) – Ân hạn lãi suất toàn phần
- Chủ đầu tư đứng ra hỗ trợ toàn bộ tiền lãi phát sinh trong thời gian HTLS. Khách hàng không phải trả lãi hàng tháng cho ngân hàng.
- Đổi lại, chi phí tài chính này được tính trực tiếp vào giá bán của căn nhà với tỷ lệ cộng dồn tương ứng từ +3,5% (cho 18 tháng) lên đến +19,5% (cho 36 tháng).
- Lưu ý đặc biệt: Mốc hỗ trợ tối đa 60 tháng không áp dụng cho Phương án 2. Điều này đồng nghĩa nếu muốn chọn gói 5 năm, khách hàng sẽ đi theo Phương án 1 (khóa lãi suất ở mức 9,0%/năm).
3. Bài Toán Kinh Tế: Ai Nên Chọn Gói Hỗ Trợ Lãi Suất 5 Năm?
Gói vay 5 năm không phải là giải pháp phù hợp đồng loạt cho tất cả mọi người, mà phát huy tối đa hiệu quả với từng nhóm đối tượng cụ thể:
1. Khách hàng mua để ở thực, thu nhập ổn định
Với người mua an cư, nỗi lo lớn nhất khi vay mua nhà là lãi suất thả nổi sau thời gian ưu đãi (thường sau 12–24 tháng). Việc lựa chọn gói cố định lãi suất 5 năm giúp gia đình kiểm soát tuyệt đối chi phí sinh hoạt hàng tháng. Bạn biết chính xác mỗi tháng mình cần trích bao nhiêu tiền trả ngân hàng mà không cần bận tâm trước những đợt tăng lãi suất điều hành của thị trường tài chính.
2. Nhà đầu tư trung và dài hạn
Một chu kỳ phát triển của đại đô thị từ lúc mở bán hạ tầng đến khi cư dân về ở đông đúc, hình thành mặt bằng giá mới thường kéo dài từ 3 đến 5 năm. Gói hỗ trợ 60 tháng khớp trọn vẹn với chu kỳ tăng trưởng này. Nhà đầu tư có thể khai thác dòng tiền cho thuê để bù đắp phần lãi suất 9,0%/năm, trong khi chờ đợi biên độ tăng giá vốn mạnh mẽ khi dự án hoàn thiện toàn bộ tiện ích.
3. Chủ doanh nghiệp, nhà kinh doanh cần tối ưu vốn lưu động
Thay vì phải thanh toán 95% – 100% bằng vốn tự có để nhận chiết khấu, khách hàng kinh doanh chỉ cần chuẩn bị 30% vốn ban đầu. 70% còn lại tiếp tục được giữ lại để quay vòng dòng tiền kinh doanh thương mại hoặc gửi vào các kênh sinh lời khác có biên lợi nhuận cao hơn mức lãi 9%/năm.
4. Những Điểm Pháp Lý Và Tài Chính Cần Lưu Ý Trước Khi Đặt Bút Ký
Để quyền lợi được đảm bảo trọn vẹn và đúng với tôn chỉ an cư thảnh thơi, người mua nhà cần rà soát kỹ các chi tiết sau:
- Điều kiện giải ngân và phê duyệt hạn mức: Ngân hàng liên kết sẽ thẩm định nguồn thu và lịch sử tín dụng (CIC). Cần kiểm tra kỹ khả năng chứng minh thu nhập trước khi ký thỏa thuận đặt cọc để tránh trường hợp không được giải ngân đủ 70%.
- Phí trả nợ trước hạn: Hãy hỏi rõ ngân hàng về biểu phí phạt tất toán sớm. Thông thường, sau năm thứ 3 hoặc thứ 4, phí phạt trả trước hạn sẽ giảm đáng kể hoặc về 0%. Nếu có dòng tiền về sớm, việc tất toán trước hạn có thể tiết kiệm một khoản chi phí lãi vay đáng kể.
- Thời gian ân hạn nợ gốc: Cần làm rõ chính sách hỗ trợ lãi suất có đi kèm chính sách ân hạn nợ gốc hay không, và thời gian ân hạn nợ gốc kéo dài trong bao lâu.
- Quy chuẩn văn bản pháp lý: Mọi cam kết về trần lãi suất, trách nhiệm bù chênh lệch của chủ đầu tư cần được ghi nhận cụ thể bằng văn bản phụ lục hợp đồng hoặc văn bản thỏa thuận ba bên (Khách hàng – Chủ đầu tư – Ngân hàng).
Chính sách mua nhà Vinhomes hỗ trợ lãi suất lên tới 5 năm là công cụ tài chính vượt trội, giúp hóa giải rủi ro biến động lãi suất và mang lại sự chủ động dòng tiền cho người mua. Tùy thuộc vào năng lực tài chính và kế hoạch sử dụng tài sản, người mua nên tính toán kỹ bảng dòng tiền chi tiết giữa phương án nhận chiết khấu thanh toán sớm và phương án sử dụng đòn bẩy ngân hàng để đưa ra lựa chọn tối ưu nhất.